مرسوم بقانون يتيح للمواطنين تمويلاً سكنياً من البنوك بديلاً عن قروض بنك الائتمان
Kuwait opens bank financing route for citizens eligible for housing support
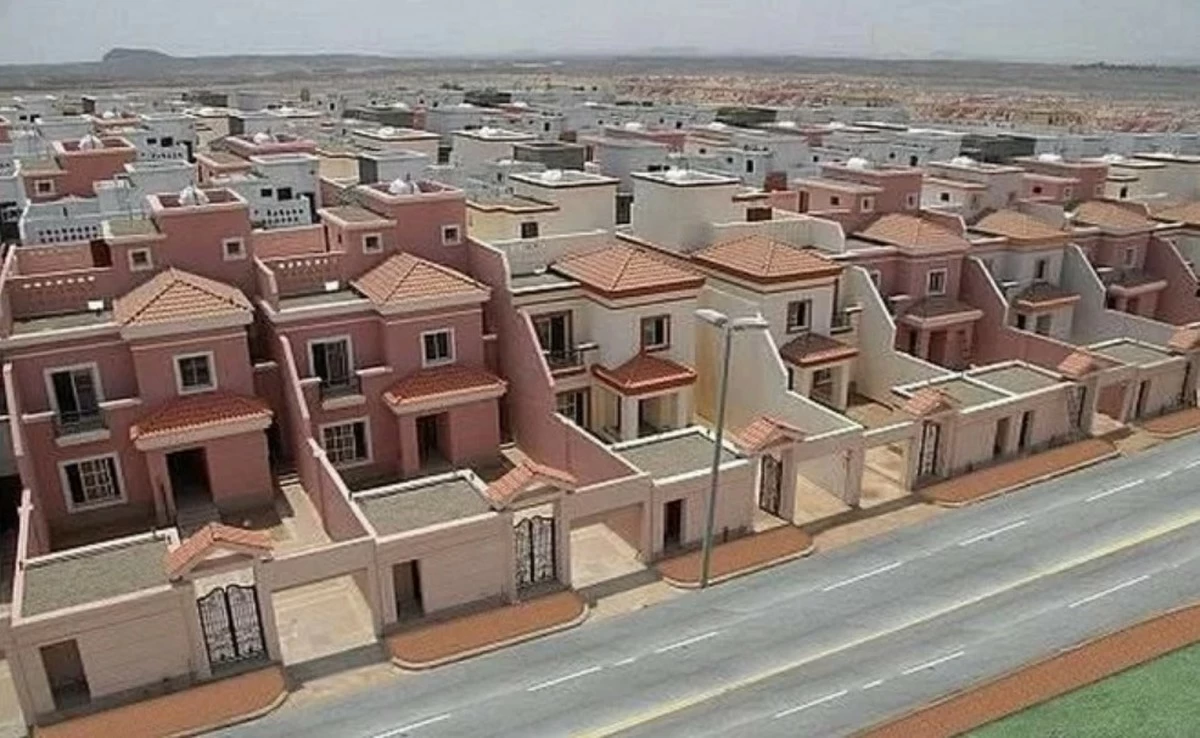
أكدت وزارة المالية أن المرسوم بقانون رقم 114/2026 في شأن التمويل العقاري للمستحقين للرعاية السكنية يمكّن المواطنين المؤهلين من الحصول على تمويل عقاري من البنوك المحلية وشركات التمويل والاستثمار، تحت إشراف بنك الكويت المركزي، بديلاً عن قرضي البناء والشراء اللذين يقدمهما بنك الائتمان الكويتي.
وأوضحت الوزارة في بيان صحفي أن القانون يسري بعد نشر لائحته التنفيذية في الجريدة الرسمية «الكويت اليوم»، ويُتوقع صدورها خلال ستة أشهر من نشر المرسوم بقانون، إلى جانب القواعد والضوابط التي سيضعها البنك المركزي.
وقال رئيس اللجنة المشكلة لهذا الغرض بقرار وزاري أحمد الأنصاري إن التمويل يقتصر على شراء وحدة سكنية من مطورين عقاريين معتمدين من المؤسسة العامة للرعاية السكنية، أو بناء منزل على قسيمة مخصصة من الحكومة، ولا يشمل التوسعة أو الترميم أو البناء على أرض مملوكة ملكية خاصة. وأضاف أن التمويل يتكون من شقين: تمويل مدعوم تتحمل الدولة فوائده ويُمنح لمرة واحدة لمن لم يسبق لهم الانتفاع بالرعاية السكنية، وتمويل إضافي غير مدعوم لمشتري الوحدات من المطورين وفق الشروط الائتمانية للجهات الممولة.
من جهته، أشار عضو اللجنة فيصل المزيني إلى أن التمويل يُسدد على أقساط شهرية متساوية لمدة لا تتجاوز 25 عاماً من تاريخ الصرف، مع إمكانية منح فترة سماح ضمن المدة يُؤجل خلالها سداد أصل الدين، على أن يتحمل المستفيد الفوائد المستحقة خلالها. ويحق للمستفيد السداد المبكر الكلي أو الجزئي مع إسقاط الفوائد عن الجزء المسدد.
وفي حالات التعثر، يُلزم المرسوم بقانون الجهات الممولة بإخطار المستفيد رسمياً، ويجيز إعادة جدولة التمويل لمدة لا تتجاوز خمس سنوات وفق تعليمات البنك المركزي، على أن تتضمن اللائحة ضوابط تضمن ألا يؤدي التعثر إلى الحجز على العقار أو بيعه فوراً. ويلتزم بنك الائتمان، نيابة عن الدولة، بسداد الرصيد المتبقي من التمويل المدعوم للجهة الممولة، مع بقاء المستفيد مسؤولاً بالكامل عن التزاماته، وبقاء العقار مرهوناً حتى السداد التام.